Molte aziende si approcciano alla normativa sulla sostenibilità come se fosse il modulo della dichiarazione dei redditi: compilo, firmo e spero di non essere controllato. Ma la CSRD non chiede un elenco di buoni propositi, chiede di dimostrare che sapete perché esistete sul mercato e con quanti miglioramenti o danni influenzate la società ed il pianeta (e si sa… gli investitori non vogliono i propositi, vogliono la sostanza).
Questo vale anche in tutti gli altri casi di rendicontazione sociale obbligatoria (come, per esempio, le Relazioni di Impatto per le Società Benefit o i Bilanci Sociali per gli ETS).
Con l’espansione (e la correlata opportunità di marketing ed anche di greenwashing) degli obblighi di rendicontazione non finanziaria, sempre più aziende si trovano a dover produrre un’analisi di materialità. Ma la materialità non si rendiconta: si costruisce. E il posto migliore da cui partire è il Purpose.
Cosa chiede davvero la rendicontazione di sostenibilità
La Corporate Sustainability Reporting Directive (CSRD) e gli European Sustainability Reporting Standards (ESRS) non chiedono alle aziende di compilare un questionario. Chiedono di dimostrare:
- come i temi di sostenibilità siano “materiali”, che significa rilevanti, impattanti, significativi, per il loro specifico modello di business,
- come vengano identificati,
- come vengano gestiti nel tempo
Sapete che cos’è la doppia materialità? È la valutazione, contemporanea, in ambito finanziario e sostanziale:
- dell’impatto che l’azienda ha sull’ambiente e sulla società in termini di esternalità positive o negative (INSIDE-OUT)
- dell’influenza dei temi ESG sull’azienda stessa (OUTSIDE-IN).
Insomma… non è solo quanto inquini tu (Inside-Out), ma anche quanto il mondo che cambia rischia di farti chiudere bottega (Outside-In). La doppia materialità è la bussola per capire se siete ancora rilevanti o se state guidando a fari spenti verso un muro (e magari distruggendo il pianeta o la società).
La doppia materialità, quindi, non è per niente una faccenda semplice o da sottovalutare: richiede un lavoro profondo di analisi del contesto, mappatura degli stakeholder e identificazione delle priorità. Si tratta di un vero e proprio esercizio di governance (Eureka! La G di Governance non è un accessorio nell’acronimo ESG!).
Il rischio dell’approccio puramente compilativo
Molte aziende si avvicinano alla rendicontazione di sostenibilità con un approccio prevalentemente compilativo: raccolgono i dati richiesti, li organizzano secondo il framework di riferimento, li pubblicano. Il risultato è un report formalmente corretto, ma strategicamente vuoto: spesso un elenco piatto di temi che sembrano tutti ugualmente importanti, una sorta di inventario delle buone intenzioni che però non dice nulla sulla reale capacità dell’azienda delle sue azioni “non finanziarie”.
Facciamo un esempio concreto per capirci:
- Materialità compilativa: “Vogliamo ridurre il consumo di carta in ufficio“. Un’azione lodevole, ma tattica e spesso marginale rispetto all’impatto globale del business, soprattutto se si trasforma nell’acquisto di software costosissimi che consumano grandi quantità di energia e di spazio cloud.
- Materialità strategica: “Dobbiamo gestire il rischio di approvvigionamento della materia prima nei prossimi 5 anni per garantire la continuità della produzione” Dove li compreremo? Secondo quali criteri di natura sociale ed ambientale? Con quali impatti di smaltimento? Con quali costi di distribuzione? Questa è una priorità che sposta i numeri e decide il futuro dell’organizzazione.
Se la vostra analisi di materialità somiglia più alla prima che alla seconda, avete un problema di strategia, non di carta.
Il problema vero, a parte i miei esempi banalizzanti, è che l’approccio compilativo non produce valore. Non aiuta l’azienda a capire dove si trovano i rischi reali, dove ci sono le opportunità, come la sostenibilità si possa efficacemente e fruttuosamente integrare con la strategia di business. E quando arrivano i revisori, o quando gli investitori iniziano a fare domande più precise, la fragilità dell’approccio compilativo emerge rapidamente.
L’analisi di materialità “fatta bene” è una mappa strategica che dice all’azienda su cosa concentrare l’attenzione e le risorse nei prossimi anni.
Il Purpose Discovery™ come punto di partenza per l’analisi di materialità
La buona notizia è che le aziende che hanno già lavorato sul loro Purpose hanno un vantaggio significativo nell’affrontare l’analisi di materialità. Non perché i due processi siano identici, ma perché condividono la stessa logica di fondo: capire chi sei, cosa è rilevante per te, e come ti posizioni rispetto al contesto in cui operi.
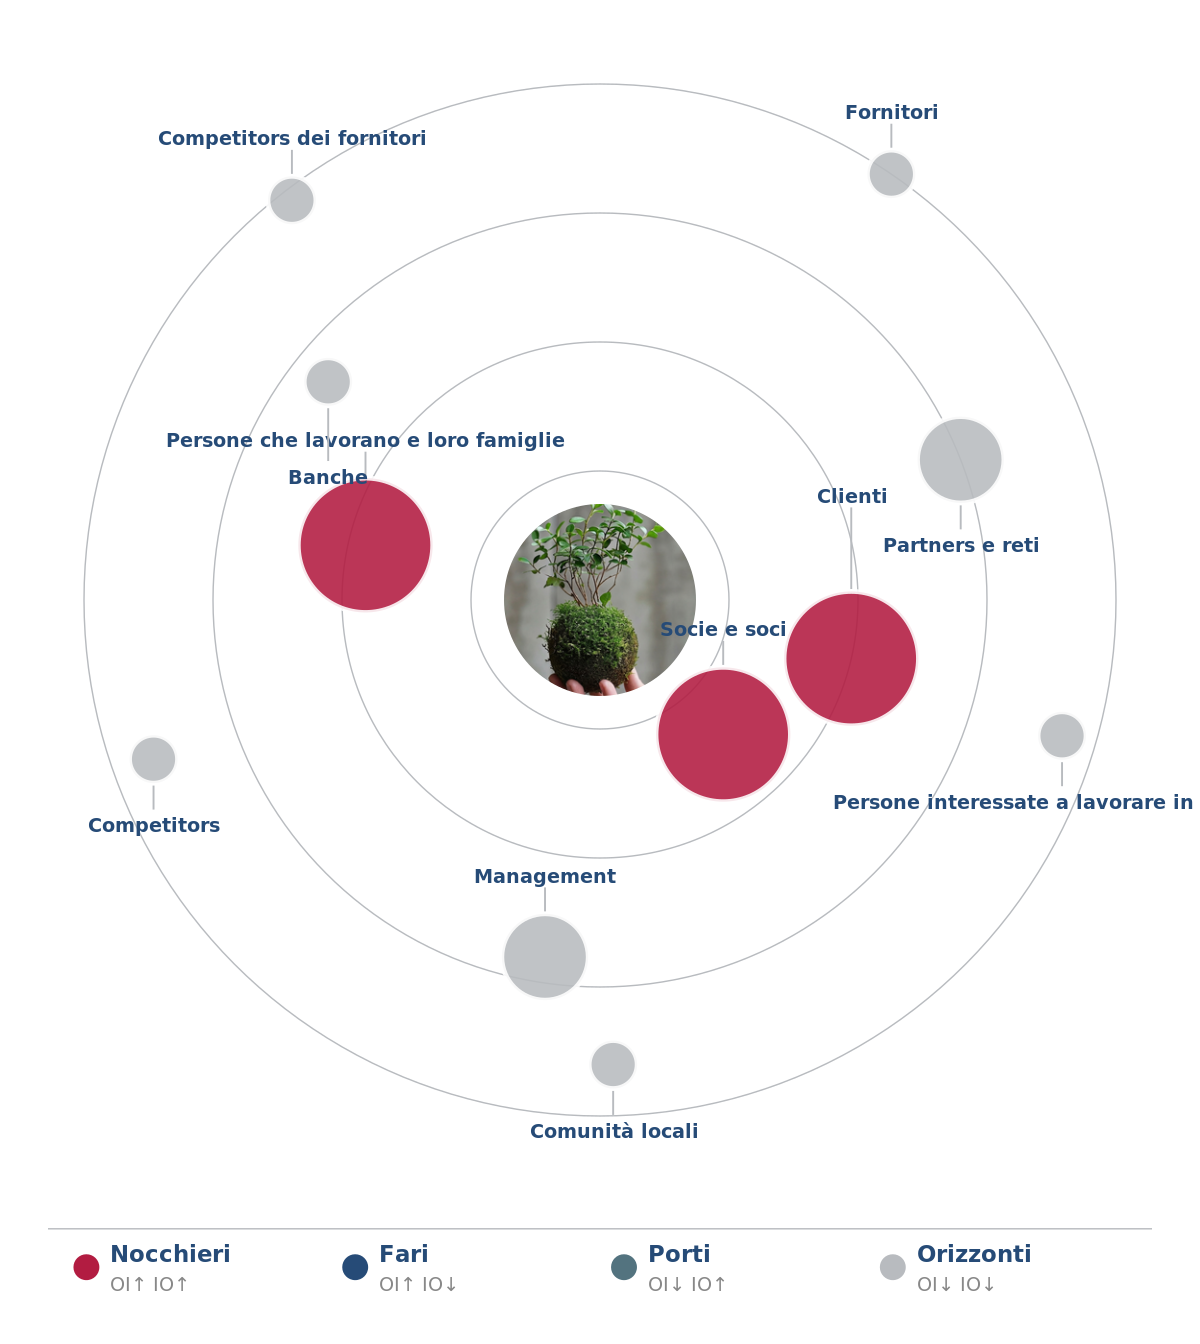
Il Purpose Discovery™ produce, come parte del suo processo, due output direttamente utilizzabili nella costruzione dell’analisi di materialità:
- La mappatura degli stakeholder: chi sono, quali aspettative hanno, con quale intensità interagiscono con l’organizzazione. Questa mappatura è il punto di partenza dell’analisi di materialità per gli stakeholder esterni ed interni.
- L’analisi del contesto: rischi e opportunità rilevanti per l’organizzazione, categorizzati per dimensione e pilastro. Un input diretto per la valutazione della materialità finanziaria.
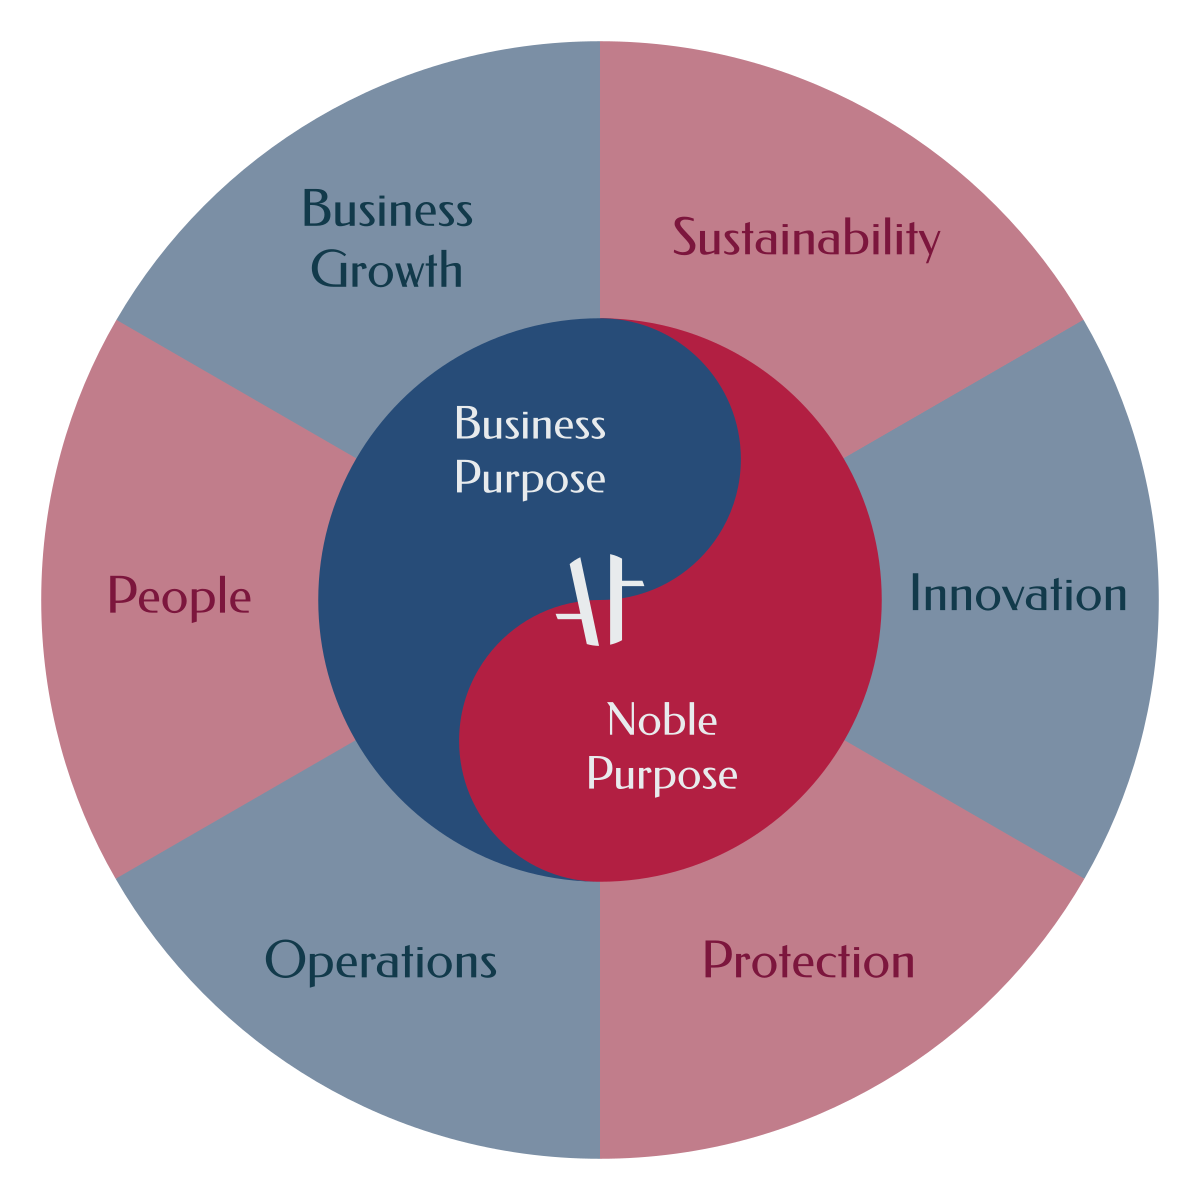
Dal Mandala all’analisi ESG: le dimensioni di sostenibilità nel Purpose Discovery™
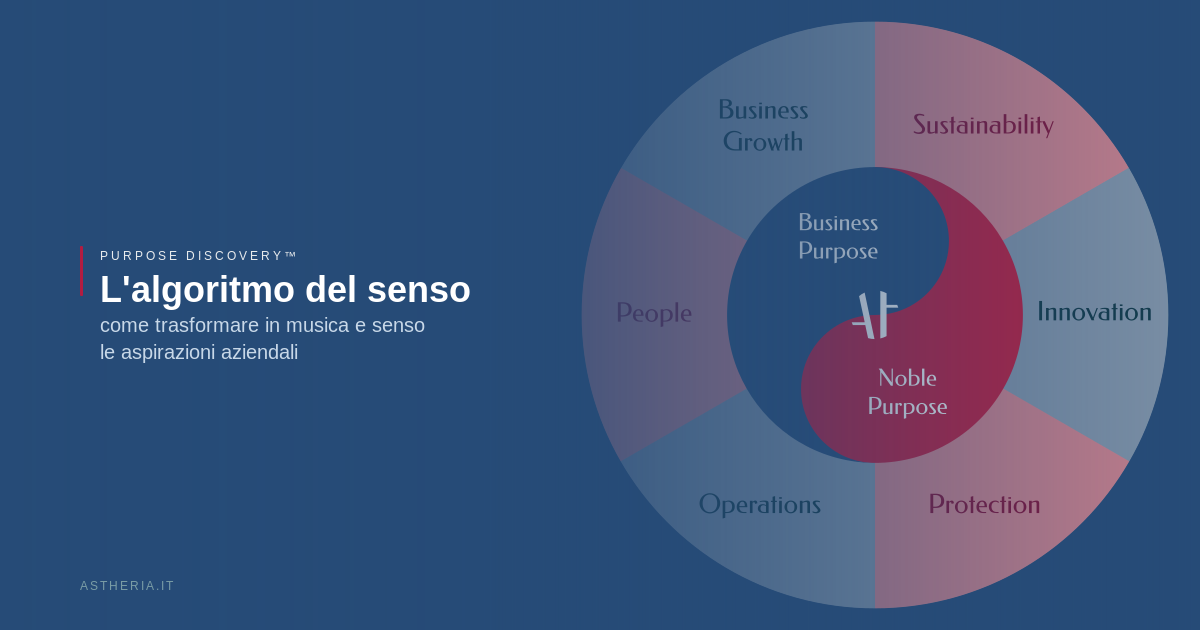
Le sei dimensioni del Mandala del Purpose non sono casuali. Coprono deliberatamente le aree che gli standard ESG considerano rilevanti:
- Sustainability: impatto ambientale e sociale, governance responsabile
- People: benessere dei lavoratori e delle lavoratrici, diritti umani, diversità e inclusione
- Protection: compliance normativa, gestione del rischio, sicurezza delle informazioni e degli strumenti digitali
- Operations: efficienza delle risorse, continuità del business, catena di fornitura
- Innovation: transizione verso modelli di business sostenibili
- Business Growth: creazione di valore condiviso per tutti gli e le stakeholder.
Un’organizzazione che ha sperimentato il Purpose Discovery™, anche se non per intero ma solo fermandosi alla fase di “Discovery”, ha già elaborato una riflessione strutturata su tutti questi ambiti. Tradurla in linguaggio ESG è un passo ulteriore, ma breve!
Tra l’altro, Purpose Discovery™ permette di generare non solo dati, ma visualizzazioni strategiche (come la Mappa degli Stakeholder, l’elenco ragionato delle aspettative rilevanti, il Nautilus…) che possono essere usate nel report per dimostrare che il processo è stato davvero approfondito.
Un’organizzazione che ha sperimentato il Purpose Discovery™ ha già elaborato una riflessione strutturata in materia: tradurla in indicatori ESG è un passo breve.”
Un processo che coinvolge tutta l’organizzazione
Uno degli aspetti più critici dell’analisi di materialità è il coinvolgimento degli stakeholder interni ed esterni. Non è sufficiente che il management identifichi i temi rilevanti: occorre che quell’identificazione sia il risultato di un processo partecipato, documentato e replicabile.
Il Purpose Discovery™ è costruito esattamente su questa logica. I punteggi vengono assegnati congiuntamente dal team di consulenza da quello del cliente. Le aspettative degli stakeholder vengono raccolte, categorizzate e visualizzate attraverso la Mappa degli Stakeholder e le Word Cloud. Il processo è tracciato e documentato.
Ed è inclusivo oltre che tenere conto della cultura aziendale, come nelle più sagge indicazioni della ISO 31000. Per chi non la conosce: la ISO 31000 è la linea guida internazionale per l’impostazione di processi di gestione del rischio; un pilastro per chi fa il mio mestiere, tanto quanto per i e le C-level che devono prendere decisioni in condizioni di incertezza (cioè praticamente sempre, ma questa è un’altra storia). La norma stabilisce otto principi fondamentali: il processo deve essere integrato nella governance, strutturato e completo, personalizzato al contesto specifico, inclusivo, dinamico (perché i rischi cambiano, e con loro il mondo), fondato sulle migliori informazioni disponibili, attento ai fattori umani e culturali, orientato al miglioramento continuo.
I due principi che vengono sistematicamente sottovalutati, e che invece sono al centro del Purpose Discovery™, sono proprio l’inclusività e la cultura aziendale (altrimenti il risultato non sarebbe rappresentativo). Si tende a pensare che gestire i rischi significhi saper fare delle formule o compilare una bella heat map colorata… in realtà significa conoscere le organizzazioni in profondità: i lati positivi e quelli che si preferisce non guardare troppo da vicino.
L’applicazione metodologicamente strutturata di questi principi non solo migliora la qualità dell’analisi: produce anche le evidenze necessarie per dimostrare ai revisori come il processo è stato condotto.
E mentre gli altri si perdono in mesi di interviste infinite, il Purpose Discovery™ estrae questa consapevolezza in sessioni mirate, trasformando la cultura aziendale in dati certi per l’analisi di materialità.
“La materialità si costruisce. E il posto migliore da cui partire è il Purpose.”
Quindi? La sostenibilità è una competenza, non un obbligo!
Le aziende che vivranno la rendicontazione di sostenibilità come un peso burocratico (sia che vi siano obbligate sia perché scelgano di farlo perché va di moda) perderanno un’opportunità strategica significativa. Quelle che la useranno come occasione per capire meglio se stesse, i propri rischi, le proprie opportunità, il proprio posizionamento nel sistema, acquisiranno un vantaggio competitivo reale.
Il Purpose Discovery™ non promette di risolvere la complessità della sostenibilità con una formula semplice, però offre un metodo rigoroso per affrontarla con la profondità che merita. Perché la sostenibilità non si rendiconta. Si costruisce. Giorno per giorno, decisione per decisione.
Potete scegliere se produrre un report di 200 pagine che nessuno leggerà (tranne i revisori!!!), magari facendolo compilare ad una AI come pigra scorciatoia così da seminare un’allucinazione qua e là al posto di un test di intelligenza, o interpretare la rendicontazione della sostenibilità come uno strumento per capire dove sta andando la vostra azienda. Qui, in Astheria, preferiamo nettamente la seconda.
“La sostenibilità non si rendiconta. Si costruisce. Giorno per giorno, decisione per decisione.”
Condividi Articolo
CATEGORIE
News
Magazine
Astheria
TAG
CEO e co-fondatrice di Astheria SB, dove guida la practice Governance & Compliance. Da oltre venticinque anni si occupa di assetti organizzativi e di conformità a norme e standard: disegno organizzativo e ingegneria di processo, amministrazione, risorse umane e project management, sicurezza delle informazioni e protezione dei dati. Conosce da vicino i settori dello sviluppo software e dell’AI, del non profit e del Life Science. Prima della libera professione ha lavorato per un decennio come Responsabile HR, CFO e CIO in un gruppo di PMI di servizi del milanese. Laureata in Discipline Economiche e Sociali alla Bocconi con una tesi sperimentale sui bias cognitivi nelle organizzazioni, ha conseguito il Master in Economia e Gestione delle Aziende Non Profit e il Master in Sustainability Advanced Management. È Data Protection Officer certificata TÜV.